
 Pedro Paulo Gonçalves
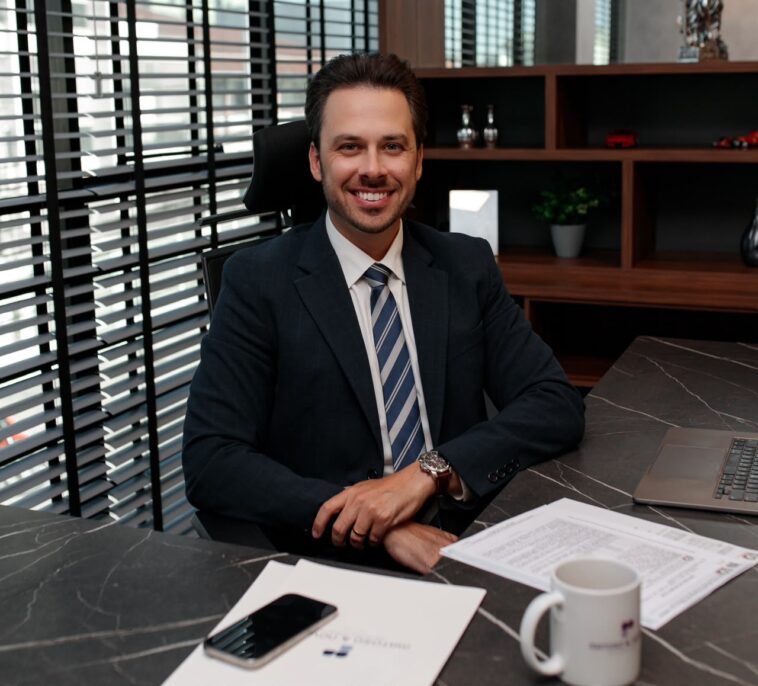
Após a antecipação de parte do patrimônio do presidente Lula aos filhos ganhar repercussão nacional, Aldo Novaes Neto esclarece os impactos da Reforma Tributária sobre o ITCMD e o cenário catarinense
A antecipação de parte da herança do presidente Luiz Inácio Lula da Silva aos filhos colocou o planejamento sucessório em evidência e despertou dúvidas sobre as mudanças previstas para o Imposto sobre Transmissão Causa Mortis e Doação (ITCMD). Para o advogado Aldo Novaes Neto, sócio-fundador da Matoso & Novaes Advogados, o debate é relevante, mas Santa Catarina está entre os estados que devem sentir um impacto reduzido com a nova tributação.
Segundo o advogado, a Reforma Tributária tornou obrigatória a adoção de alíquotas progressivas do ITCMD em todo o país, além de estabelecer critérios mais rigorosos para a tributação de heranças e doações. Entre as principais mudanças estão a utilização do valor de mercado como base de cálculo dos bens transmitidos e novas regras para estruturas patrimoniais, como holdings familiares e doações sucessivas.
“Em Santa Catarina, boa parte desse modelo já está incorporada à legislação estadual vigente. Por isso, diferentemente de outros estados que ainda aplicam alíquota única, a tendência é de um impacto muito menor para os contribuintes catarinenses”, explica.

Planejamento sucessório é primordial
A repercussão do caso Lula também reforçou a importância do planejamento sucessório como ferramenta de organização patrimonial. Famílias com patrimônio relevante devem analisar a sucessão antes da abertura de um inventário, avaliando alternativas jurídicas adequadas ao seu perfil.
Como exemplo, Novaes Neto cita um patrimônio de R$10 milhões: em estados onde a tributação pode passar de 4% para 8%, o imposto saltaria de R$400 mil para R$800 mil. “Esse cenário ajuda a entender por que tantas pessoas passaram a discutir a antecipação de herança. O objetivo não é apenas a questão tributária, mas também garantir segurança jurídica e uma transição patrimonial organizada”, afirma.
O especialista destaca que instrumentos como doação com reserva de usufruto, testamento, previdência privada e holding familiar devem ser definidos de forma individualizada, considerando a realidade e os objetivos de cada família.
GIPHY App Key not set. Please check settings